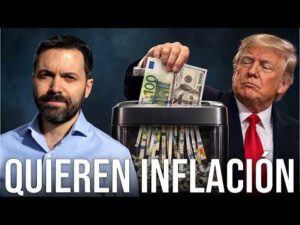

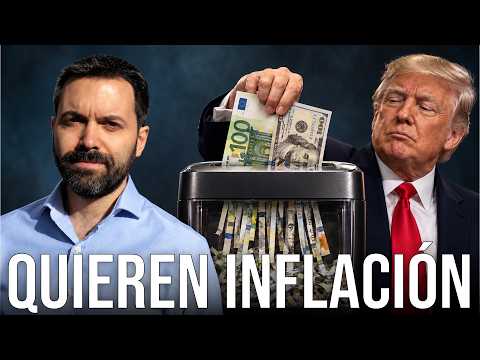
Juan Ramón Rallo sostiene que la política fiscal de las grandes economías ha dejado de tratar la inflación como un accidente y ha empezado a utilizarla como un instrumento. En su último análisis, el economista repasa las declaraciones de Donald Trump sobre la deuda federal de Estados Unidos y el nuevo presupuesto francés para 2027, y concluye que ambos gobiernos están apostando por licuar sus pasivos a costa del poder adquisitivo de los ahorradores.
La frase de Trump que reabre el debate
Rallo arranca con una entrevista que la revista Time publicó hace unos días con el presidente estadounidense. Preguntado por una deuda federal que ya supera los 40 billones de dólares y que ha crecido en más de 10 billones durante sus años de mandato, Trump no lamentó el desequilibrio ni prometió ajustes: vino a decir que ciertos niveles de inflación ayudarán a pagar esa deuda muy rápidamente. Para el creador de contenido, ese comentario es algo más que una salida despreocupada. Confirma una hipótesis que los mercados llevaban meses manejando.
Los números, insiste Rallo, dan contexto. El gasto federal ronda el 23% del PIB y los ingresos se quedan en el 17%, lo que deja un déficit cercano al 6% del PIB. No es un déficit de crisis: llega con la economía en pleno empleo y con la recaudación creciendo, en parte al calor de los aranceles.
El resultado es una deuda por encima del 120% del PIB que, según las proyecciones de la oficina presupuestaria del Congreso que cita el analista, marcará un récord histórico en 2030, por encima incluso de los niveles que dejó la Segunda Guerra Mundial.
Intereses que ya pesan como Defensa
El segundo elemento del diagnóstico es el coste financiero. Con el bono a diez años en máximos de un cuarto de siglo, el Tesoro estadounidense ha abonado este año más de un billón de dólares solo en intereses, más de lo que dedica a defensa o a la sanidad de los mayores y equivalente a una quinta parte de la recaudación. La oficina presupuestaria espera que esa factura se duplique a lo largo de la próxima década.
Rallo añade un detalle técnico que suele pasarse por alto: la estructura de vencimientos. Más de una quinta parte de la deuda negociable son letras a menos de un año y el vencimiento medio del resto ronda los seis años, así que cada renovación incorpora los tipos actuales al presupuesto. A diferencia de lo que se repite a menudo, el Tesoro estadounidense no está protegido del encarecimiento de su propia deuda.
El economista resume el problema con una imagen: si el Estado tiene un incentivo enorme para endeudarse y además controla la moneda, es como colocar al zorro al cuidado del gallinero.
— Juan Ramón Rallo
Francia, el punto más vulnerable del euro
El vídeo cambia de continente para señalar que el problema no es exclusivamente estadounidense. El gobierno francés presentó hace dos días sus presupuestos para 2027 con 43.000 millones de euros en medidas nuevas, un ajuste que rebajaría el déficit del 5,4% al 5% del PIB. Ni con esas: la deuda seguiría subiendo del 119,3% al 121,7% del PIB y los intereses pasarían de casi 80.000 a más de 90.000 millones en un solo ejercicio.
La reacción de los mercados fue inmediata. La prima de riesgo frente al bono alemán saltó 14 puntos básicos en una jornada, su mayor subida diaria desde marzo de 2020, y al día siguiente alcanzó los 150 puntos básicos, el nivel más alto desde la crisis del euro de 2012. El bono francés a diez años paga ya cerca del 5%, su tipo más elevado desde 2002.
Por qué nadie se cree el ajuste francés
Rallo ofrece dos explicaciones. La primera es política: se trata de un gobierno en minoría que no tiene garantizada la aprobación de sus cuentas en la Asamblea Nacional, y dentro de seis meses hay elecciones presidenciales con una segunda vuelta que se dibuja entre Marine Le Pen y Jean-Luc Mélenchon. La segunda es que el ajuste es poco ambicioso: recorta poco y depende de medidas que quizá nunca lleguen a aplicarse.
Sin capacidad para estabilizar sus tipos, la atención se gira hacia el Banco Central Europeo. La institución insiste en que no hay rescate a la vista y recuerda que su escudo antifragmentación exige políticas fiscales sólidas, algo difícil de acreditar para un país sometido al procedimiento de déficit excesivo. Pero el analista sostiene que Francia no es Grecia: pesa en el club del euro como Alemania y, antes de dejarla caer, el BCE terminará deformando sus propias reglas. Esa caballería, dice, se llama inflación.
Quién paga la factura cuando la deuda se licúa
La parte final del vídeo es la más incómoda. Rallo recuerda que la inflación no hace magia ni permite saldar una deuda sin perdedores. Los primeros damnificados son los inversores en deuda pública, que recuperan un valor real inferior al que prestaron. Los segundos, los tenedores de moneda y de depósitos, porque el dinero también es un pasivo del Estado y pierde poder adquisitivo.
En su lectura, esa pérdida equivale a un impuesto extraordinario que no pasa por el Parlamento ni aparece en ningún recibo. El economista subraya además el conflicto de intereses de fondo: el Estado es el mayor deudor de la economía y, a la vez, quien gestiona la moneda. La independencia de los bancos centrales nació precisamente para romper ese vínculo. En la práctica, sin embargo, esa autonomía se erosiona por dos vías, incluso cuando la Reserva Federal y el Banco Central Europeo son aparentemente independientes frente a sus respectivos gobiernos.
La primera vía es la formal, como ocurrió en Argentina cuando el Gobierno de Cristina Fernández de Kirchner eliminó la autonomía del banco central para quedarse con sus reservas. La segunda es la material, y el precedente que cita Rallo es el ‘todo lo necesario’ de Mario Draghi en 2012. Desde entonces, sostiene, la clase política ha aprendido que basta con acercarse al abismo para que el banco central formalmente independiente termine hincando la rodilla.
Contexto: el juego del gallina entre Tesoro y banco central
El análisis llega cuando el debate sobre la sostenibilidad fiscal ha dejado de ser académico. Francia arrastra un procedimiento europeo por déficit excesivo desde 2024 y las elecciones presidenciales de 2027 condicionan cualquier decisión impopular. En Estados Unidos, la presión política sobre la Reserva Federal ha sido uno de los hilos argumentales de los últimos trimestres. Las cifras que maneja Rallo no son proyecciones lejanas: son las cuentas del ejercicio cerrado y del presupuesto que se acaba de presentar en París.
Qué significa para el ahorrador
La implicación práctica es sencilla de enunciar y difícil de ejecutar. Si los gobiernos tienen incentivos para tolerar más inflación de la que dicen, el ahorro aparcado en depósitos, en efectivo o en bonos nominales a largo plazo asume un riesgo que no aparece en el folleto. Rallo plantea dos lecturas: la primera, que quien no se proteja verá recortado su patrimonio sin que nadie le pida permiso; la segunda, que la propia expectativa de inflación abre la puerta a instrumentos diseñados para cubrirse.
En la parte comercial del vídeo, el economista menciona como ejemplo un ETF de bonos ligados a la inflación de la eurozona, el iShares EUR Inflation Linked Govt Bond UCITS ETF, disponible en el bróker Freedom24. Conviene recordar que se trata de un segmento patrocinado y que ningún producto elimina el riesgo: simplemente traslada la exposición de un sitio a otro. Lo relevante no es el vehículo concreto, sino el marco. Durante una década, los tipos bajos permitieron gastar sin consecuencias visibles. Ahora los tipos han subido, los vencimientos se renuevan cada vez más caros y los mercados empiezan a distinguir entre deudores solventes y deudores que confían en un rescate.
Rallo no presenta esto como una predicción cerrada, sino como un juego del gallina que ya está en marcha: Tesoros que se endeudan, bancos centrales que prometen firmeza y una ciudadanía que, en la mayoría de los casos, no ha sido consultada. La pregunta que deja abierta es incómoda. Si la inflación es el impuesto que nadie vota, ¿cuánto tiempo pasará antes de que los ahorradores decidan protegerse?
Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.