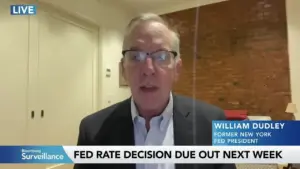

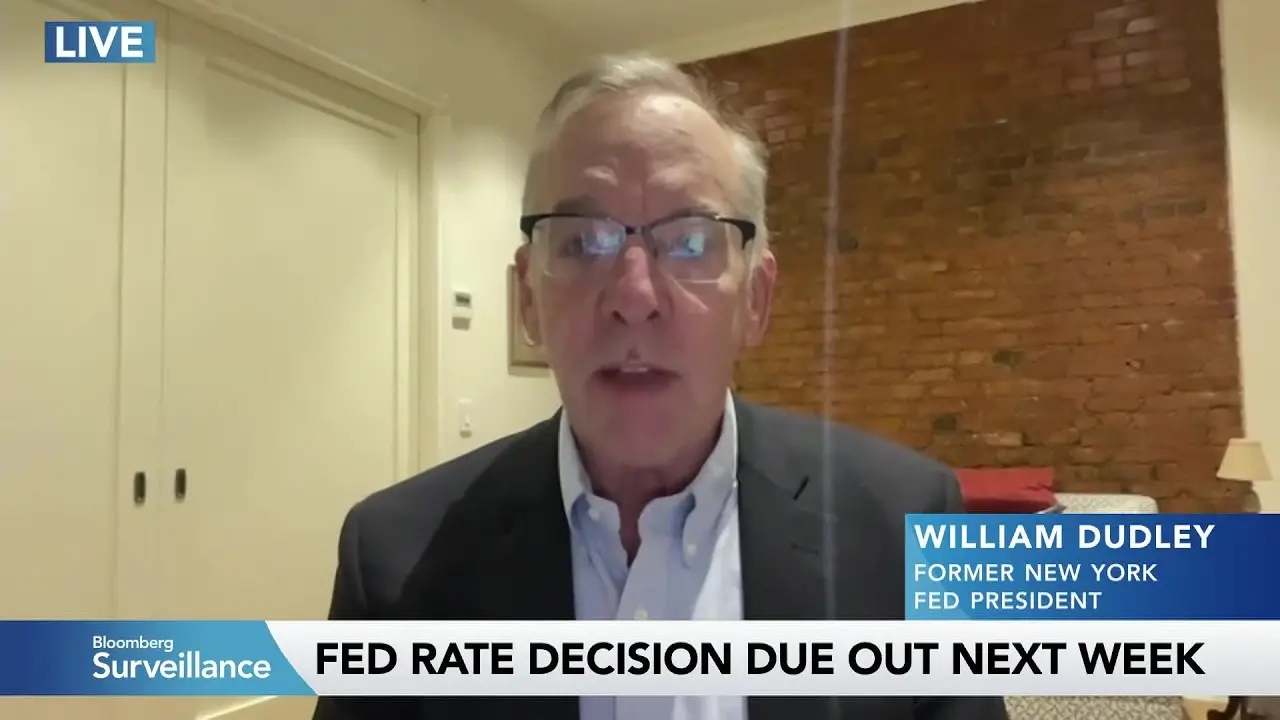
Bill Dudley, ex presidente de la Reserva Federal de Nueva York, anticipa que el Comité de la Fed no realizará cambios en los tipos de interés durante su reunión de finales de octubre. Según Dudley, el próximo movimiento podría ser un aumento en diciembre, siempre y cuando la economía continúe su trayectoria actual. Sin embargo, la clave de su pronóstico radica en el mecanismo de coordinación de mensajes que se lleva a cabo dentro de la institución.
La troika que alinea el mensaje con el presidente
En una reciente columna en Bloomberg y durante su intervención en Bloomberg Television, Dudley recordó su tiempo como parte de la troika de la Fed, compuesta por el presidente y dos miembros destacados del comité. Aseguró que siempre se aseguraba de que sus declaraciones coincidieran con las intenciones del presidente y con las decisiones que se tomarían en la reunión siguiente.
Si la Fed decidiera realizar una subida sorpresiva en la próxima reunión, Dudley sostiene que ese arreglo se rompería. Sin embargo, su pronóstico apunta a que la coordinación de mensajes se mantiene vigente desde la era de Bernanke, con veinte años de historia. Cuando los miembros visibles de la troika hacen declaraciones, lo que dicen refleja las intenciones del presidente. Durante la entrevista, se sugiere que John Williams y Philip Jefferson recibieron el visto bueno del presidente antes de hablar, actuando no como francotiradores, sino como altavoces afinados.
Una pausa en octubre que el mercado ya descuenta
La semana pasada, los datos de inflación generaron una paradoja en el mercado. A pesar de que muchos interpretaron que la Fed podría tener motivos para aumentar los tipos, el resultado fue que los precios descontaron completamente una posible subida. Dudley atribuye este movimiento a la retórica coordinada de la troika y a las perturbaciones en el sector de la inteligencia artificial.
Al ser interrogado sobre qué sería más disruptivo, si subir los tipos o mantenerlos, su respuesta fue contundente: una subida el miércoles sorprendería enormemente y generaría confusión acerca de las acciones del banco central. La pausa en octubre, según su lectura, es más coherente, ya que el presidente ha indicado la necesidad de retirar estímulos, aunque no se realice este mes.
Espero que la Fed vuelva a endurecer en diciembre, siempre que todo siga la misma trayectoria.
— Bill Dudley, ex presidente de la Fed de Nueva York
Dudley se mostró escéptico sobre la falta de comunicación por parte del banco central. Considera que, aunque no deben comprometerse a un calendario fijo, deberían explicar su pensamiento, lo que están observando y cómo perciben la economía. Si el presidente no se pronuncia, advierte que otros miembros lo harán y el mercado acabará prestando atención a ellos, generando el riesgo de mensajes alternativos conflictivos.
Diciembre y el resto del calendario
Según Dudley, el mercado espera dos o tres subidas más en los próximos seis a doce meses, seguidas de un periodo prolongado de tipos elevados. Este contexto apoya su idea de que la pausa de octubre no representa el final del ciclo, sino un ajuste en el calendario de las decisiones de la Fed. El ex presidente reafirmó que, dadas las condiciones actuales, el siguiente paso lógico sería en diciembre.
Asimismo, Dudley descartó que la decisión de la Fed esté motivada por razones políticas, ya que el resumen de proyecciones económicas preveía un aumento más para este año, y muchos analistas esperaban que se llevara a cabo en diciembre antes que en octubre. Argumenta que una subida en este momento enviaría el mensaje de que el banco central está tratando de empujar al mercado a un lugar no deseado, y que la presión sobre el presidente sería menor en comparación con la reunión anterior, cuando se generó la expectativa de un aumento que tuvo que contrarrestar para mantener su credibilidad.
El modelo de inflación que Dudley no reconoce
Dudley también expresó su crítica hacia el marco del presidente de la Fed, sugiriendo que no comprende la idea de que se pueda reducir la inflación sin afectar al empleo. Para él, la inflación representa presión sobre los recursos, y cuando esta presión incrementa los precios de manera excesiva, es necesario endurecer la política monetaria. No acepta que la pausa signifique que la Fed está dispuesta a evitar afectar el crecimiento de la inteligencia artificial solo para controlar los precios, viéndola como un mero interludio.
Desde la última reunión, Dudley advirtió que el choque energético se ha intensificado y la situación en Irán se ha vuelto más complicada, lo que proporciona suficientes razones para que el banco central continúe con su rumbo, aunque no en esta ocasión.
Contexto: la coreografía del mensaje también es política
La tradición de coordinación de mensajes que describe Dudley no es aislada. Desde la presidencia de Ben Bernanke, la Reserva Federal ha convertido la comunicación en un instrumento tan crucial como los tipos de interés. La conferencia de prensa posterior a cada reunión, junto con el resumen de proyecciones y las intervenciones de los gobernadores, forman un ecosistema que el mercado interpreta en su conjunto. Si estas piezas se contradicen, la volatilidad en los mercados aumenta; si se alinean, los precios se ajustan antes de que se haga un anuncio oficial.
Este contexto es clave para entender tanto la reunión de finales de octubre como la de diciembre. No solo es importante qué decidirá el comité, sino quién comunicará la decisión y con qué grado de detalle. Un presidente que mantiene un silencio prolongado deja el relato en manos de otros, y en el ámbito de la política monetaria, el relato tiene un impacto significativo en las condiciones financieras.
Lectura editorial: el banco central que prefiere que decida el mercado
La conversación que ha ofrecido Dudley brinda una idea operativa para quienes gestionan carteras: el calendario es más relevante que la dirección de la política. A pesar de que se discute sobre la política monetaria en términos restrictivos, lo que se debate es cuándo se implementará el siguiente ajuste. Esta distinción es crucial para separar una sorpresa de un simple ajuste de expectativas, y explica por qué una pausa en octubre puede coexistir con un mercado que ya prevé un endurecimiento en los próximos trimestres.
Dudley argumenta que la pausa no representa un cambio de ciclo, sino una cuestión de secuencia. Si el mercado ha interpretado correctamente el mensaje, y parece que lo ha hecho anticipándose a las decisiones de la Fed, el banco central obtiene margen de maniobra sin modificar los tipos. El costo de esta estrategia es la opacidad; cuando las señales se confían a los precios, cualquier cambio en estos se convertirá automáticamente en una señal. Aquí es donde se estrecha el margen de error.
Por último, queda una pregunta en el aire: si diciembre llega sin una subida de tipos, será por un enfriamiento de la economía o porque el banco central ha decidido que el mercado lidera el rumbo. Dudley tiene su perspectiva; el comité lo aclarará en las próximas semanas. Mientras tanto, la reunión de los próximos días servirá para evaluar un aspecto menos visible que los tipos: la salud del mecanismo que mantiene alineados al presidente y su entorno.